


Rapporten fra MarketsandMarkets viser at produsenter og leverandører av systemer for dronedeteksjon fokuserer på å forbedre deteksjonen av små, lavtflygende og autonome droner i ulike operative miljøer. Selskaper utvikler kompakte systemer basert på radar, radiofrekvens (RF), elektrooptiske/infrarøde systemer (EO/IR), akustiske sensorer eller flere sensorer i kombinasjon. Systemene kan brukes i stasjonære, bærbare, kjøretøymonterte, maritime eller høyt monterte konfigurasjoner.
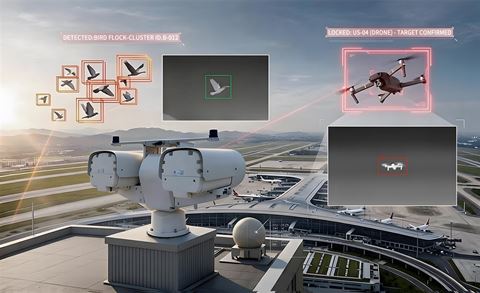
Selskapene forbedrer også sensorfusjon, analyse av RF-signaler og geolokalisering, samt KI-basert klassifisering for å skille droner fra fugler og andre objekter og dermed redusere antallet falske alarmer. Etter hvert som brukerne etterspør større dekningsområder og raskere idriftsettelse, satser selskapene på modulære systemløsninger, programvarebasert signalbehandling og automatisert sensorintegrasjon for å forenkle implementeringen og møte ulike krav til dronedeteksjon.
Kortdistansedeteksjon krever mindre infrastruktur
Segmentet for kortdistansedeteksjon, med rekkevidde på under én kilometer, dekker lokale behov for dronedeteksjon der overvåkingen konsentreres om området i umiddelbar nærhet av et anlegg, en eiendel eller personell.
Slike systemer er relevante på offentlige møteplasser, i fengsler, ved offentlige bygninger, midlertidige militære posisjoner, kommersielle eiendommer og andre steder der droner kan nærme seg i lav høyde og på kort avstand.
Kortdistansedeteksjon kan benytte RF-sensorer, EO/IR-kameraer, akustiske sensorer, kompakt radar eller kombinasjoner av disse teknologiene. Portable og personbårne systemer er også ofte godt egnet for denne rekkevidden, ettersom de kan plasseres nær området som skal overvåkes.
Kortdistansesystemer kan gi operatørene informasjon om droneaktivitet i nærheten uten behov for de større sensorene og infrastrukturen som forbindes med overvåking over lengre avstander. Forbedringer innen kompakte sensorer, signalbehandling og automatisert målklassifisering bidrar til mer praktisk kortdistansedeteksjon i både faste og mobile løsninger.
Sensorfusjon og geolokalisering
Segmentet for programvare til sensorfusjon og geolokalisering forventes å få den høyeste veksten i markedet for dronedeteksjon fra 2026 til 2031.
Utviklingen støttes av økt bruk av multisensorsystemer som genererer informasjon fra radar, RF, EO/IR, akustiske sensorer og andre sensortyper. Programvare for sensorfusjon kombinerer disse dataene for å skape et felles sporingsbilde av dronene og bidrar til å redusere doble eller motstridende deteksjoner.
Programvare for geolokalisering fastsetter posisjonen til registrerte droner og kan, der dette støttes av RF-data, også bidra til å lokalisere operatørene deres. Disse funksjonene blir stadig mer relevante etter hvert som operatører overvåker flere droner og større områder rundt militære anlegg, flyplasser, grenser, kritisk infrastruktur og andre områder med adgangsbegrensninger.
Nord-Amerika leder veksten
Ifølge undersøkelsen forventes Nord-Amerika å få den sterkeste veksten i markedet for dronedeteksjon i prognoseperioden. Veksten drives av et økende behov for å oppdage uautoriserte droner i nærheten av militære anlegg, flyplasser, grenser, offentlige anlegg, kritisk infrastruktur og offentlige møteplasser.
USA og Canada utvider bruken av radar, radiofrekvensbaserte systemer (RF), elektrooptiske/infrarøde systemer (EO/IR) og multisensorsystemer for å identifisere og spore små, lavtflygende droner.
Offentlige programmer knyttet til mottiltak mot droner og beskyttelse av nasjonal infrastruktur skaper dessuten behov for deteksjonssystemer som kan være stasjonære, bærbare, kjøretøymonterte eller plassert i høye posisjoner, ifølge MarketsandMarkets.
Sentrale aktører
Blant de betydelige aktørene i markedet for dronedeteksjon som nevnes i undersøkelsen, er Leonardo DRS, SRC, Saab, Hensoldt og Echodyne.






 Global