


En rapport fra analysevirksomheden Marketsandmarkets viser, at producenter og leverandører af systemer til dronedetektion fokuserer på at forbedre detektionen af små, lavtflyvende og autonome droner i forskellige driftsmiljøer. Virksomheder udvikler kompakte systemer – baseret på radar, radiofrekvens (RF), elektrooptik/infrarød teknologi (EO/IR), akustik eller flere samvirkende sensorer – som kan anvendes i stationære, bærbare, køretøjsmonterede, maritime eller højt placerede konfigurationer.
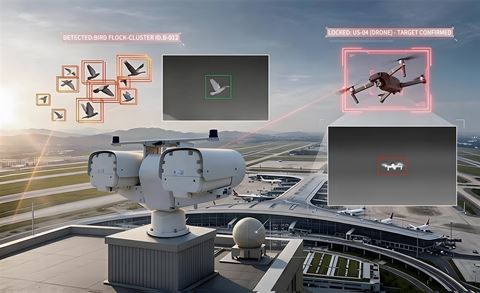
De forbedrer også sensorfusion, analyse af RF-signaler og geolokalisering samt AI-baseret klassificering for at skelne droner fra fugle og andre objekter og dermed reducere antallet af falske alarmer. Da brugerne efterspørger bredere dækning og hurtigere implementering, satser virksomhederne på modulære systemløsninger, softwarebaseret signalbehandling og automatiseret sensorintegration – alt sammen for at forenkle implementeringen og imødekomme forskellige krav til dronedetektion.
Lokal detektion kræver mindre infrastruktur
Segmentet for kortdistancedetektion (under 1 km) imødekommer lokale behov for dronedetektion, hvor overvågningen fokuserer på det umiddelbare område omkring en bygning, et aktiv eller personale. Disse systemer er relevante for offentlige steder, fængsler, regeringsbygninger, midlertidige militære positioner, erhvervsbygninger og andre steder, hvor droner kan nærme sig i lav højde og på kort afstand.
Kortdistancedetektion kan anvende RF-sensorer, EO/IR-kameraer, akustiske sensorer, kompakt radar eller kombinationer af disse teknologier. Transportable og bærbare systemer er også ofte velegnede til denne afstand, da de kan placeres tæt på det område, der kræver overvågning.
Kortdistancesystemer kan give operatører oplysninger om droneaktivitet i nærheden uden at kræve de større sensorer og den infrastruktur, der er forbundet med dækning over længere afstande. Forbedringer inden for kompakte sensorer, signalbehandling og automatiseret målklassificering understøtter mere praktisk kortdistancedetektion i både faste og mobile installationer.
Sensorfusion og geolokaliseringsteknologier
Segmentet for software til sensorfusion og geolokalisering forventes at opleve den højeste vækst på markedet for dronedetektion fra 2026 til 2031. Segmentet understøttes af en stigende anvendelse af multisensordetektionssystemer, der genererer oplysninger fra radar, RF, EO/IR, akustiske og andre sensorer. Software til sensorfusion kombinerer disse data for at skabe et samlet overblik over dronernes bevægelser og hjælper med at reducere antallet af dobbelte eller modstridende detektioner.
Geolokaliseringssoftware fastslår positionen for registrerede droner og kan, hvor RF-data understøtter det, også hjælpe med at lokalisere deres operatører. Disse funktioner bliver stadig mere relevante, efterhånden som operatører overvåger flere droner og større områder omkring militære anlæg, lufthavne, grænser, kritisk infrastruktur og andre adgangsbegrænsede områder.
Nordamerika fører væksten an
Ifølge undersøgelsen forventes Nordamerika at opleve den kraftigste vækst på markedet for dronedetektion i prognoseperioden. Væksten drives af et stigende behov for at opdage uautoriserede droner i nærheden af militære anlæg, lufthavne, grænser, statslige anlæg, kritisk infrastruktur og offentlige steder.
USA og Canada udvider anvendelsen af radar, radiofrekvensbaserede systemer (RF), elektrooptiske/infrarøde systemer (EO/IR) samt multisensorsystemer til at identificere og spore små, lavtflyvende droner. Statslige programmer vedrørende modforanstaltninger mod droner og beskyttelse af national infrastruktur skaber desuden behov for detektionssystemer, der er stationære, bærbare, køretøjsmonterede eller placeret i høje positioner, mener Marketsandmarkets.
Centrale aktører
Blandt de betydelige aktører på markedet for dronedetektion, som nævnes i undersøgelsen, er virksomheder som Leonardo DRS, SRC, Saab, Hensoldt og Echodyne.








 Global